

משכנתא בגירושין היא אחת הסוגיות המעשיות והרגישות ביותר בפרידה. מעבר לשאלת חלוקת הרכוש, יש להחליט מי ימשיך לגור בדירה, מי ישלם את ההחזרים, מה ייעשה בנכס, ומה עמדת הבנק ביחס לכל שינוי מבוקש.
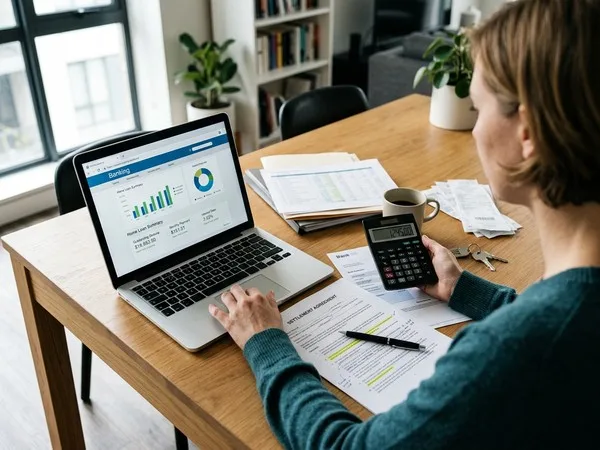
ההחלטות אינן נוגעות רק להווה. הסדר לא מדויק עלול להשאיר אחד מבני הזוג חשוף לחוב, לפיגור או לפגיעה ביכולת לקבל אשראי בעתיד, גם אם בין בני הזוג כבר נקבעה חלוקה אחרת. לכן חשוב להבין את ההבחנה בין ההסכמות המשפחתיות לבין ההתחייבות החוזית כלפי הבנק.
מה קורה למשכנתא כאשר מתגרשים?
בדרך כלל, משכנתא שנלקחה לצורך רכישת בית המשפחה היא חלק ממכלול הנכסים וההתחייבויות שנבחנים בעת הפרידה. ההסדר המתאים מושפע, בין היתר, מאופן רישום הדירה, זהות הלווים, יתרת ההלוואה, ההון העצמי, יכולת ההחזר של כל צד והסכמות הנוגעות לילדים ולמגורים.
במסגרת חלוקת רכוש, המשכנתא אינה עומדת לבדה. יש לבחון אותה לצד שווי הדירה, חסכונות, זכויות סוציאליות, הלוואות אחרות וחובות בגירושין. בחינה זו מאפשרת להבין מהי התמונה הכלכלית האמיתית, ולא רק מי נותר בדירה בפועל.
אין כלל אחד שמתאים לכל משפחה. לעיתים מכירת הדירה היא הפתרון המעשי, לעיתים אחד הצדדים יכול לרכוש את זכויות האחר, ולעיתים בני הזוג בוחרים בהסדר זמני עד למועד מוסכם. בכל אפשרות יש לבחון גם את ההשלכות מול הבנק ולא רק את רצון הצדדים.
ההתחייבות כלפי הבנק נפרדת מההסכם בין בני הזוג
אם שני בני הזוג חתומים כלווים על המשכנתא, הבנק רשאי בדרך כלל לדרוש את פירעון התשלומים מכל אחד מהם בהתאם להסכם ההלוואה. הסכם גירושין שקובע כי אחד מבני הזוג ישלם לבדו את ההחזר אינו מסיר, כשלעצמו, את האחריות של בן הזוג השני כלפי הבנק.
לדוגמה, גם אם נקבע שאחד הצדדים יישאר בדירה וישלם את מלוא המשכנתא, פיגור בתשלומים עלול להשפיע על שני הלווים. כדי לשחרר לווה מהתחייבותו, נדרש בדרך כלל אישור מפורש של הבנק וביצוע הפעולות שהבנק דורש.
בעלות בדירה וחבות בחוב אינן תמיד זהות
הרישום בטאבו, ברשות מקרקעי ישראל או אצל חברה משכנת מלמד על הזכויות בנכס, ואילו הסכם המשכנתא מלמד מי התחייב כלפי הבנק. ייתכנו מצבים שבהם אדם מחזיק בזכויות בדירה אך אינו לווה, או להפך, אדם נותר לווה גם לאחר שהעביר את זכויותיו בנכס.
לכן העברת זכויות בדירה אינה פעולה טכנית בלבד. היא עשויה לדרוש אישורים, מסמכים, הסכמת הבנק ולעיתים גם בדיקות מימון חדשות. חשוב לתאם בין ההסדר הרכושי, מסמכי הבנק והרישום, כדי שלא ייווצר פער שעלול להתגלות רק בעת מחלוקת או פיגור.
האפשרויות העיקריות לטיפול בדירה ובמשכנתא
לפני שמחליטים כיצד לפעול, כדאי להעריך את שווי הדירה, לבדוק את יתרת המשכנתא ואת תנאי ההלוואה, ולחשב מה צפוי להישאר לאחר פירעון החוב והוצאות נלוות. רק לאחר מכן אפשר להשוות בין החלופות באופן מציאותי.
- מכירת הדירה, סילוק המשכנתא וחלוקת היתרה.
- רכישת חלקו של אחד מבני הזוג על ידי האחר.
- מחזור משכנתא או החלפת לווים בכפוף לאישור הבנק.
- החזקה משותפת זמנית בדירה עד למועד שנקבע מראש.
לכל חלופה יתרונות וסיכונים. הבחירה צריכה להתבסס על יכולת כלכלית ממשית, על צורכי המשפחה ועל לוח זמנים ברור, ולא על הנחה שהבנק יאשר כל הסדר שמוסכם בין בני הזוג.
מכירת הדירה ופירעון המשכנתא
במכירה, חלק מתמורת הדירה משמש בדרך כלל לסילוק יתרת המשכנתא, ורק היתרה מחולקת לפי ההסדר שנקבע. פתרון זה עשוי ליצור הפרדה כלכלית ברורה ולהפסיק את התלות המשותפת בהחזר החודשי.
עם זאת, יש להביא בחשבון את שווי השוק, מועד המכירה, עלויות עסקה ותנאים לפירעון מוקדם ככל שקיימים. הסכם מסודר צריך להבהיר מי מטפל במכירה, כיצד מתקבלות החלטות, מה קורה אם לא מתקבלת הצעה מתאימה וכיצד משולמים ההחזרים עד להשלמת העסקה.
רכישת חלקו של בן הזוג והעברת המשכנתא
כאשר אחד מבני הזוג מבקש להישאר בדירה, הוא עשוי לרכוש את חלקו של האחר באמצעות הון עצמי, משכנתא חדשה או התאמת ההלוואה הקיימת. הבנק בוחן את יכולת ההחזר של מי שאמור להישאר כלווה, את הכנסותיו, התחייבויותיו והביטחונות הנדרשים.
אישור להעברת המשכנתא על שם אדם אחד אינו אוטומטי. אם הבנק אינו מאשר את השינוי, הצדדים עלולים להישאר חתומים יחד למרות העברת הזכויות ביניהם. מסיבה זו, רצוי לקשור בהסכם בין השלמת העברת הזכויות לבין קבלת אישור הבנק או לקבוע חלופה ברורה אם האישור לא יתקבל.
המשך בעלות משותפת לתקופה מוגבלת
לעיתים בני זוג בוחרים שלא למכור מיד את הדירה, למשל כדי לאפשר תקופת הסתגלות לילדים או להמתין למועד כלכלי מתאים יותר. הסדר כזה עשוי להיות אפשרי, אך הוא מחייב פירוט גבוה במיוחד משום שהוא משאיר קשר כלכלי פעיל בין הצדדים.
חשוב לקבוע מי מתגורר בדירה, מי משלם משכנתא, ארנונה, ועד בית וביטוח, האם התשלומים יקוזזו בעת המכירה, ומהו המועד או האירוע שיחייב מכירה. ללא מנגנון החלטה ברור, פתרון זמני עלול להפוך למקור ממושך של מחלוקות.
מה חשוב לכלול בהסכם גירושין?
הסכם גירושין טוב מתאר לא רק את התוצאה הרצויה, אלא גם את הדרך המעשית לביצועה. כאשר קיימת משכנתא, חשוב להגדיר את אחריות כל צד עד למועד הסופי של מכירה, העברת זכויות או אישור הבנק לשחרור אחד הלווים.
יש להתייחס למקרה שבו תשלום אינו משולם במועד, לאפשרות של סירוב בנקאי, ולמסמכים שכל צד נדרש לחתום עליהם. כאשר אחד מבני הזוג משלם סכום גבוה יותר בתקופת הביניים, ראוי להבהיר אם מדובר בתשלום שוטף, בהלוואה בין הצדדים או בסכום שיובא בחשבון בהתחשבנות הסופית.
כדאי שההסכם יכלול מועדים מוגדרים, אך גם פתרון למצבים שבהם ההליך מתעכב. ניסוח עמום כגון "נסדיר בהמשך" עלול להשאיר מחלוקת משמעותית פתוחה, דווקא בתקופה שבה הצדדים מבקשים ודאות ויציבות.
אלה כמה נקודות מעשיות שכדאי לבחון לפני חתימה על הסדר הנוגע לדירה משותפת:
- יתרת המשכנתא, תנאי הפירעון והאם קיימים לווים או ערבים נוספים.
- מסמכי הזכויות בדירה והשעבודים הרשומים עליה.
- יכולת ההחזר של הצד שאמור להישאר עם ההלוואה.
- מנגנון לפיגור, לסירוב הבנק או לאי השלמת מכירה.
הסכם בין בני הזוג יכול להסדיר את ההתחשבנות ביניהם, אך הוא אינו מחליף את מסמכי הבנק. לאחר אישור ההסכם, יש לוודא שהפעולות מול הבנק ומול הגורם הרושם מבוצעות בפועל ולא להסתפק בהתחייבות עתידית בלבד.
פיגור בתשלומים וערבים: הסיכונים שלא כדאי להתעלם מהם
פיגור בהחזר המשכנתא עלול להוביל לריביות, להליכי גבייה ולפגיעה במצב האשראי של הלווים. גם אם הפרידה מלווה בקושי כלכלי או במחלוקת על חלוקת התשלומים, ההתחייבות כלפי הבנק ממשיכה כל עוד לא שונתה באופן רשמי.
אם יש ערבים, חשוב לבדוק את מצבם ואת היקף ההתחייבות שלהם. שינוי בהלוואה, מחזור או החלפת לווים עשויים לחייב מעורבות נוספת של הערבים או דרישה לביטחונות אחרים, בהתאם למדיניות הבנק ולתנאי ההלוואה.
במצב של קושי צפוי, עדיף לזהות אותו מוקדם ולבדוק אילו אפשרויות עומדות בפני הצדדים מול הבנק. במקביל, יש לתעד תשלומים והעברות בין בני הזוג, משום שתיעוד מסודר עשוי להיות חשוב להתחשבנות ולמניעת טענות בעתיד.
למה לבחור בשקד דהן?
סוגיית המשכנתא משלבת הסכמות משפחתיות, מסמכי מקרקעין והתחייבויות פיננסיות. לכן, בבחירת ליווי משפטי חשוב לוודא מראש שהשיחה מתמקדת בנתונים המלאים של המקרה: הסכם ההלוואה, הזכויות בדירה, מטרות הצדדים והצעדים הדרושים מול הבנק.
בפנייה לשקד דהן אפשר להציג את המסמכים ואת השאלות הרלוונטיות להסדר המבוקש, ולבחון כיצד לעגן את ההבנות באופן ברור. בירור מסודר לפני חתימה מסייע להבין אילו פעולות עוד נדרשות כדי שההסכם יהיה ישים גם בפועל.
שאלות נפוצות
התשובות הבאות מסבירות נקודות מרכזיות שעולות לעיתים קרובות סביב דירה משותפת והלוואת דיור בעת פרידה.
האם אפשר להעביר משכנתא על שם אחד מבני הזוג?
אפשר לבקש מהבנק לבצע שינוי כזה, אך הוא כפוף לאישורו. הבנק יבחן בדרך כלל את יכולת ההחזר, הנתונים הפיננסיים והביטחונות. הסכמה בין בני הזוג לבדה אינה משחררת את הלווה השני מהחוב.
מי משלם משכנתא עד למכירת הדירה?
הצדדים יכולים להסכים על חלוקת תשלומים זמנית, אך כל עוד שניהם חתומים מול הבנק, האחריות החוזית עשויה לחול על שניהם. רצוי להסדיר בהסכם גם את ההתחשבנות הפנימית ואת התוצאה במקרה של אי תשלום.
האם ניתן למכור דירה שיש עליה משכנתא?
כן. בדרך כלל, מתוך תמורת העסקה מסלקים את יתרת המשכנתא ומסירים את השעבוד בהתאם לדרישות הבנק. חשוב לתאם את מועדי התשלום, מסמכי הסילוק והרישום עם כל הגורמים המעורבים.
מה קורה אם אחד מבני הזוג מפסיק לשלם?
הבנק עשוי לפעול כלפי הלווים החתומים על ההלוואה, ללא תלות בחלוקה הפנימית שנקבעה ביניהם. בן הזוג ששילם מעבר לחלקו יכול לבקש להסדיר את ההתחשבנות מול הצד האחר, אך אין בכך כדי לעצור את חובת התשלום לבנק.
לסיכום
משכנתא בגירושין דורשת תכנון שמחבר בין חלוקת הזכויות בדירה, חלוקת החוב והדרישות של הבנק. לפני קבלת החלטה או חתימה על הסכם, כדאי לפנות לשקד דהן עם כל המסמכים הרלוונטיים כדי לבחון את ההסדר המתאים לנסיבות שלכם.
לקבלת ייעוץ משפטי מקצועי בנושא זה, צרו קשר עם עו"ד שקד דהן.
 או להשאיר פרטים ואנו נחזור אליכם.