

חלוקת פנסיה בגירושין היא אחת הסוגיות הכלכליות המשמעותיות ביותר בפרידה. החיסכון הפנסיוני נצבר לעיתים לאורך שנים, אך ערכו המלא יורגש רק בעתיד, כאשר אחד מבני הזוג יפרוש מעבודתו. לכן, החלטה שאינה מבוססת על נתונים מלאים עלולה להשפיע על הביטחון הכלכלי של שני הצדדים.
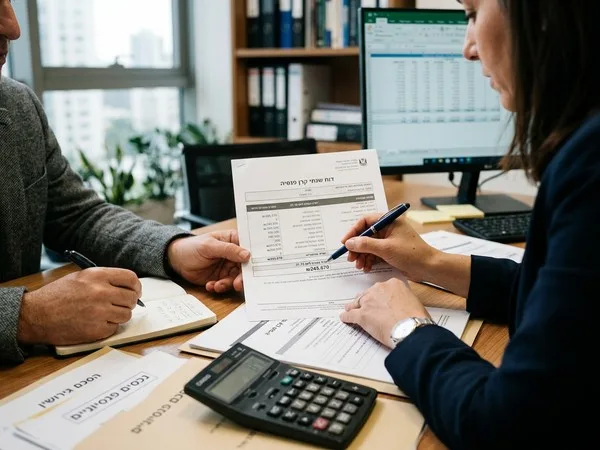
ככלל, זכויות שנצברו בתקופת החיים המשותפים עשויות להיכלל באיזון המשאבים, גם אם החשבון או הפוליסה רשומים על שם בן זוג אחד בלבד. עם זאת, הדרך לקביעת הזכאות וליישום החלוקה תלויה בסוג החיסכון, במועדי הצבירה, בהסכמות ובנסיבות המשפחתיות והכלכליות של כל מקרה.
מהי חלוקת פנסיה בגירושין?
פנסיה היא נכס כלכלי שנועד להבטיח הכנסה לאחר הפרישה. היא עשויה לכלול קרן פנסיה, ביטוח מנהלים, קופת גמל, פנסיה תקציבית וזכויות נוספות הקשורות לעבודה. במסגרת גירושין, בוחנים איזה חלק מן הזכויות נצבר בזמן הזוגיות ומהו מנגנון החלוקה המתאים.
נקודת המוצא בדיני המשפחה היא איזון משאבים בין בני הזוג, אך אין מדובר תמיד בחלוקה מכנית של יתרה קיימת. יש לבחון את תקופת הנישואין או החיים המשותפים, מועדי פתיחת החיסכון, ההפקדות, תנאי המוצר הפנסיוני ולעיתים גם הסכם ממון או הסכם גירושין.
התקופה המשותפת היא נקודת המפתח
בדרך כלל, החלק שנצבר לפני תחילת החיים המשותפים אינו נבחן באותה דרך כמו החלק שנצבר במהלכם. גם צבירה שנעשתה לאחר מועד הקרע עשויה להיות מחוץ לתקופה המשותפת, בהתאם לנסיבות ולהסדר המשפטי. לכן יש חשיבות לקביעת מועדים ברורה ומבוססת מסמכים.
כאשר החיסכון החל לפני הנישואין והמשיך במהלכם, נדרשת הפרדה בין התקופות. במקרים מסוימים יש לבחון גם את השינוי בערך הזכויות לאורך השנים, ולא להסתפק רק במספר ההפקדות. זהו אחד המצבים שבהם חישוב מקצועי עשוי להיות חיוני.
הסכם ממון תקף עשוי לקבוע הסדר שונה מן ברירת המחדל. גם נסיבות חריגות יכולות להשפיע על אופן האיזון, ולכן אין להסיק מסקנה רק מכך שהזכות רשומה על שם צד אחד או מכך שהחיסכון נפתח לפני החתונה.
אילו זכויות נכללות בבדיקה?
בדיקת זכויות פנסיוניות מתחילה במיפוי מלא של כל המוצרים והזכויות שנצברו. לא כל מוצר פועל באותה דרך, ולכל אחד עשויים להיות כללי משיכה, מיסוי ותשלום שונים. המיפוי מונע מצב שבו נכס משמעותי נשכח בעת גיבוש ההסכם.
בין הזכויות שכדאי לבדוק נמצאות בדרך כלל הזכויות הבאות:
- קרן פנסיה צוברת.
- ביטוח מנהלים.
- קופות גמל וחסכונות לקצבה.
- פנסיה תקציבית וזכויות אצל מעסיק.
- קרן השתלמות ופיצויי פיטורים, לפי הנסיבות.
המסמכים הרלוונטיים עשויים לכלול דוחות שנתיים, דוחות צבירה, אישורי יתרה ותלושי שכר. יש לבחון גם אם קיימות זכויות פעילות, זכויות לא פעילות, פוליסות ישנות או חיסכון שנשאר אצל מעסיק קודם.
פנסיה צוברת לעומת פנסיה תקציבית
בפנסיה צוברת קיימת בדרך כלל צבירה בחשבון על שם העמית, שממנה צפויה להיגזר קצבה בעת הפרישה. הערכת הזכות אינה מתמקדת רק ביתרה הנוכחית, משום שהקצבה העתידית עשויה להיות מושפעת מתקנון הקרן, גיל הפרישה ונתונים נוספים.
חלוקת פנסיה תקציבית בגירושין מורכבת לעיתים יותר, משום שלא תמיד קיים חשבון אישי עם יתרה זמינה. הזכות מבוססת על תנאי ההעסקה ועל קצבה עתידית, ולכן נדרש לבחון את שיעור הזכאות שנצבר בתקופה המשותפת ואת הדרך הנכונה להסדיר את חלקו של בן הזוג לשעבר.
קרן השתלמות בגירושין
קרן השתלמות בגירושין עשויה להיחשב חלק ממסת הנכסים לאיזון, ככל שהכספים נצברו בתקופת החיים המשותפים. העובדה שהקרן נזילה או אינה נזילה במועד הפרידה אינה קובעת לבדה אם היא תיכלל בחישוב.
השאלה האם קרן השתלמות מתחלקת בגירושין תלויה בין היתר במועד פתיחת הקרן, בשנות ההפקדה ובהסכמות בין הצדדים. לעיתים החלוקה תיעשה בהעברת חלק מהכספים, ולעיתים באמצעות קיזוז מול נכס אחר במסגרת הסדר כולל.
איך מתבצעת החלוקה בפועל?
לאחר איתור הזכויות והערכתן, בני הזוג יכולים להסדיר את הנושא בהסכם גירושין שקיבל תוקף מתאים, או במסגרת הכרעה שיפוטית. ההסדר צריך להיות מדויק דיו כדי שניתן יהיה ליישם אותו מול הגוף המנהל או המעסיק.
במקרים רבים, ההליך מתקדם לפי סדר פעולות ברור:
- איסוף נתונים על כל הזכויות הפנסיוניות והסוציאליות.
- קביעת התקופה המשותפת ומועד הקרע.
- חישוב הזכאות ובחירת מנגנון האיזון.
- ניסוח הסכם או פסק דין ורישומו אצל הגוף הרלוונטי.
החוק לחלוקת חיסכון פנסיוני בין בני זוג שנפרדו, התשע״ד-2014, מסדיר במצבים מתאימים אפשרות לרשום את זכויות בן הזוג לשעבר אצל הגוף המשלם. משמעות הדבר היא שבמקרים העומדים בתנאי החוק, הזכאות יכולה להיות מיושמת ישירות מול הגוף הפנסיוני ולא רק כהתחייבות פרטית בין בני הזוג.
הגוף הפנסיוני בוחן את המסמכים שהוגשו ואת התאמתם לדרישותיו. ניסוח חסר, פרטים לא מדויקים או אי ציון התקופה הרלוונטית עלולים לעכב את הטיפול. לכן יש להקדיש תשומת לב לא רק להסכמה העקרונית, אלא גם לדרך שבה היא מתורגמת למסמך ישים.
חישוב הזכויות ותפקיד האקטואר
אקטואר הוא בעל מקצוע שמסייע להעריך זכויות עתידיות ולהמיר אותן לערכים הניתנים להשוואה. כאשר לבני הזוג יש סוגי חיסכון שונים, גילאים שונים או מועדי פרישה שונים, חוות דעת אקטוארית יכולה לספק תמונה מדויקת יותר של האיזון הכלכלי.
לדוגמה, אם אחד הצדדים צבר זכויות פנסיוניות במשך שנים, אך רק חלק מן השנים חופף לתקופת הזוגיות, יש להפריד בין החלק האישי לחלק שנצבר במשותף. לאחר מכן ניתן לבחון אם לחלק את הזכות בעת תשלום הקצבה או לאזן אותה מול נכס אחר.
אין נוסחה אחת שמתאימה לכולם. בחישוב עשויים להילקח בחשבון סוג המוצר, מועדי הצבירה, קצבה עתידית, הצמדה, תנאי פרישה והוראות ההסכם. הסתמכות על יתרה שמופיעה בדוח בלבד עלולה שלא לשקף את התמונה הכלכלית המלאה.
חלוקה עתידית או איזון מיידי?
אחת ההחלטות המרכזיות היא אם בן הזוג לשעבר יקבל חלק מהקצבה בעתיד, או אם יינתן לו פיצוי באמצעות נכס אחר כבר בעת הגירושין. לכל חלופה יש יתרונות וחסרונות, והיא משפיעה על הנזילות, על רמת הסיכון ועל הקשר הכלכלי העתידי בין הצדדים.
חלוקה דרך הגוף המשלם עשויה ליצור הפרדה מסודרת בעת מימוש הזכות הפנסיונית. מנגד, איזון מיידי יכול להתאים כאשר קיימים נכסים אחרים שמאפשרים קיזוז, כגון כספים נזילים או זכויות אחרות. יש לבחון אם השווי שמיוחס לזכות העתידית מבוסס על הערכה מתאימה.
ויתור על חלק בפנסיה תמורת נכס אחר אינו בהכרח צעד שגוי, אך הוא דורש הבנה של התוצאה ארוכת הטווח. חשוב שההסכם יבהיר מה מוחלף במה, כיצד חושב השווי, ומה יקרה אם תנאי ההעסקה או הפרישה ישתנו בעתיד.
מסמכים, מס והיבטים שכדאי לבדוק מראש
לפני גיבוש הסדר, רצוי לרכז דוחות תקופתיים ועדכניים מכל קרן, קופה או חברת ביטוח. כאשר קיימת פנסיה תקציבית, ייתכן שיידרשו גם אישורים מהמעסיק על תקופת השירות ועל היקף הזכויות. מידע חסר עלול להוביל להסכם שאינו משקף את מלוא הרכוש.
יש להביא בחשבון גם שאלות של מס, מועד משיכה וכללי המוצר. משיכה מוקדמת של כספים עלולה להיות כרוכה בתנאים ובהשלכות שונות, ואילו תשלום קצבה בעתיד מושפע ממסלול החיסכון ומהדין החל. ההסדר המשפטי והבדיקה הפיננסית צריכים להשתלב זה בזה.
למה לבחור בשקד דהן?
חלוקת זכויות פנסיוניות מערבת החלטות כלכליות לצד תקופה אישית מורכבת. עו"ד שקד דהן פועל במסגרת משרד בוטיק לדיני משפחה, ירושה וגישור, עם ליווי אישי וצמוד ויחס אישי בגובה העיניים.
גישה זו מתאימה במיוחד לצורך בהבנת הנתונים, בבחינת האפשרויות ובהסדרה מסודרת של סוגיות רכוש במסגרת הליך הגירושין. המטרה היא לנהל את התהליך ברגישות, תוך שמירה על בהירות ונחישות בקידום ההסדר המתאים לנסיבות.
שאלות נפוצות
להלן תשובות לשאלות שעולות לעיתים קרובות סביב זכויות פנסיוניות בפרידה. בכל מקרה, הנתונים האישיים וסוגי החיסכון עשויים להשפיע על התשובה המעשית.
האם פנסיה שנצברה לפני הנישואין מתחלקת בגירושין?
בדרך כלל בוחנים בנפרד את החלק שנצבר לפני תחילת החיים המשותפים ואת החלק שנצבר במהלכם. עם זאת, אופן החישוב עשוי להשתנות לפי סוג הזכות, מועד הקרע, הסכמים בין הצדדים והנסיבות המשפטיות הרלוונטיות.
האם קרן השתלמות מתחלקת בגירושין?
קרן השתלמות שנצברה בתקופת הזוגיות עשויה להיכלל באיזון המשאבים. אופן החלוקה תלוי במועדי ההפקדות, בתנאי הקרן ובהסדר הכולל בין בני הזוג, ולעיתים ניתן לאזן את שוויה מול נכס אחר.
האם חייבים אקטואר כדי לחלק פנסיה?
לא בכל מקרה, אך כאשר הזכויות מורכבות, כוללות תקופות צבירה שונות או מבוססות על קצבה עתידית, חוות דעת אקטוארית עשויה לסייע בהגעה לחישוב מבוסס. ההחלטה תלויה בהיקף הזכויות ובמחלוקות בין הצדדים.
מתי בן הזוג לשעבר יקבל את חלקו בפנסיה?
המועד תלוי במנגנון שנקבע. אם החלוקה נעשית מתוך קצבה עתידית, התשלום עשוי להתחיל בעת זכאותו של העמית לקצבה ובהתאם להסדר. אם בוחרים באיזון מול נכס אחר, הפיצוי עשוי להינתן במועד שנקבע בהסכם.
האם פסק הדין מספיק כדי לקבל את הכספים?
פסק דין או הסכם מאושר הם בסיס חשוב, אך בדרך כלל נדרש גם הליך יישום מול הגוף הפנסיוני או המשלם. יש להגיש את המסמכים הנדרשים ולוודא שהנוסח כולל את הפרטים הדרושים לצורך רישום הזכאות.
סיכום
חלוקת פנסיה בגירושין דורשת בחינה של כל הזכויות, התקופות והחלופות האפשריות, ולא רק הסתכלות על יתרה קיימת. לקבלת ליווי אישי בבחינת הזכויות הפנסיוניות ובהסדרתן במסגרת גירושין, ניתן לפנות לשקד דהן.
 או להשאיר פרטים ואנו נחזור אליכם.